Domain bürstenförderer.de kaufen?
Wir ziehen mit dem Projekt
bürstenförderer.de um.
Sind Sie am Kauf der Domain
bürstenförderer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bürstenförderer.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **


Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
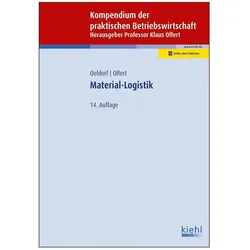
Material-Logistik, Fachbücher von Klaus Olfert, Gerhard OeldorfDieser Band macht Sie mit den logistischen und materialwirtschaftlichen Prozessen im Unternehmen vertraut und bereitet Sie konsequent auf die aktuellen Erfordernisse der Praxis vor. Die Material-Logistik umfasst sämtliche Aufgaben, die die räumliche, zeitliche und mengenmässige Bereitstellung der Materialien durch die Lieferanten, ihre Zuführung zum und ihren Einsatz im Produktionsprozess sowie ihre Verteilung an die Kunden bzw. Abnehmer betreffen. Kontrollfragen zu jedem Kapitel und ein umfangreicher Übungsteil (inklusive Lösungen) ermöglichen eine gezielte Wissenskontrolle und Prüfungsvorbereitung. In der Neuauflage wurden zahlreiche Verbesserungen und Aktualisierungen vorgenommen, so wurden auch Ausführungen bezüglich der Industrie 4.0 und der Smart Factory neu eingeführt. Aus dem Inhalt: Grundlagen der Material-Logistik, Bedarfs-Logistik, Bestands-Logistik, Beschaffungs-Logistik.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung in Industrie, Handel und Logistik, Fachbücher von Christoph Gross, Roland PfennigDieses Buch beschreibt ausführlich alle Aspekte der Digitalisierung in Industrie, Handel und Logistik. Es zeigt, wie wichtig es ist, sämtliche Funktionen, Daten und Prozesse für die entsprechenden Bereiche abzubilden und deren Relevanz für das Unternehmen zu prüfen. Zahlreiche Beispiele ermöglichen einen Einblick in die praktische Umsetzung.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **

Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Grundzüge der Beschaffung, Produktion und Logistik, Fachbücher von Sebastian KummerEs stellt Ihnen aktuelle Konzepte und Werkzeuge aus der Praxis vor, die für das effiziente Management aller Aktivitäten entlang der gesamten Supply Chain vom Rohstofflieferanten bis zum Endkunden notwendig sind. Die 4. Auflage wurde sowohl inhaltlich als auch strukturell überarbeitet. Neben den beiden Fallstudien aus der Güter- und Dienstleistungsproduktion haben die Autoren kurze Exkurse ergänzt, die die konkrete Anwendung einzelner Konzepte in der betrieblichen Praxis demonstrieren. Im Grundlagenteil neu sind unter anderem Abschnitte zu den Themen Nachhaltigkeitsmanagement, Change Management und eine intensivere Behandlung von Geschäftsprozessen. Neuerungen im Teil Beschaffung betreffen vor allem Beschaffungspolitik, Dienstleistungseinkauf und elektronische Beschaffung. Anpassungen im Teil Produktion beziehen sich vorrangig auf das Produktionsmanagement sowie Projektmanagement. Erweiterungen im Teil Logistik betreffen vor allem Nachhaltigkeit in der Logistik, das Management von Logistikunternehmen sowie Informationsflüsse und -systeme in der Logistik, die mit der zunehmenden Digitalisierung von Geschäftsprozessen entlang der Supply Chain rasch an Bedeutung gewinnen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Integrierte Materialwirtschaft, Logistik, Beschaffung und Produktion, Fachbücher von Helmut WannenwetschLieferkettenmanagement im digitalen Zeitalter Heute wird oft der Begriff Industrie 4.0 verwendet, da der Digitalisierungsprozess zur Entwicklung nicht nur neuer Produktionsketten, sondern auch von Managementsystemen und -prozessen geführt hat. Um wettbewerbsfähig zu bleiben, müssen Unternehmen diese grundlegend neuen elektronischen Fortschritte und Technologien annehmen. Dieses praktische und lehrreiche Buch unterstützt effektiv die Umsetzung von Konzepten und ermöglicht es den Lesern, mehr über vernetztes Lieferkettenmanagement zu erfahren. Dies umfasst nicht nur Industrie und Handel, sondern auch die Weiterentwicklung von Produktion, Beschaffung und Servicelogistik, um den Standard 4.0 zu erfüllen. Aktualisierte Ausgabe mit erweitertem Inhalt Dieses Lehrbuch über Lieferkettenmanagement 4.0 ist eine erweiterte und aktualisierte Ausgabe, die neue Erkenntnisse zu Themen wie umfasst: Industrie 4.0, Produktion 4.0, Beschaffung 4.0, Distribution 4.0, Beschaffungs- und Einkaufsmanagement, Lieferantenmanagementsysteme, Nachhaltigkeit, Entsorgungslogistik und ökologische Logistik, Qualitätsmanagement, Standardisierungsstrategien und Komplexitätsmanagement, elektronische Beschaffung, Omnichannel-Distributionslogistik, nationale und internationale Transportdienstleisterlogistik, Risikomanagement und Risikokontrolle in der Lieferkette, Lager- und Kommissioniersysteme, Systeme des Lieferkettenmanagements, Produktion, Ersatzteil- und Servicelogistik, Lieferkettenkooperationen 4.0. Dieses Lehrbuch richtet sich an Studierende und Dozenten sowie Praktiker in kleinen, mittelständischen und grossen Unternehmen. Es enthält umfangreiche Fallstudien und praktische Beispiele aus Industrie und Handel, die einen detaillierten Einblick in aktuelle wirtschaftliche Entwicklungen bieten. Dank der enthaltenen Wiederholungsfragen mit entsprechenden Lösungen kann neu erlerntes Wissen schnell gefestigt und vertieft werden. Darüber hinaus enthält die Arbeit viele aktuelle Tabellen und Diagramme.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Material-Logistik, Fachbücher von Klaus Olfert, Gerhard OeldorfDieser Band macht Sie mit den logistischen und materialwirtschaftlichen Prozessen im Unternehmen vertraut und bereitet Sie konsequent auf die aktuellen Erfordernisse der Praxis vor. Die Material-Logistik umfasst sämtliche Aufgaben, die die räumliche, zeitliche und mengenmässige Bereitstellung der Materialien durch die Lieferanten, ihre Zuführung zum und ihren Einsatz im Produktionsprozess sowie ihre Verteilung an die Kunden bzw. Abnehmer betreffen. Kontrollfragen zu jedem Kapitel und ein umfangreicher Übungsteil (inklusive Lösungen) ermöglichen eine gezielte Wissenskontrolle und Prüfungsvorbereitung. In der Neuauflage wurden zahlreiche Verbesserungen und Aktualisierungen vorgenommen, so wurden auch Ausführungen bezüglich der Industrie 4.0 und der Smart Factory neu eingeführt. Aus dem Inhalt: Grundlagen der Material-Logistik, Bedarfs-Logistik, Bestands-Logistik, Beschaffungs-Logistik.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung in Industrie, Handel und Logistik, Fachbücher von Christoph Gross, Roland PfennigDieses Buch beschreibt ausführlich alle Aspekte der Digitalisierung in Industrie, Handel und Logistik. Es zeigt, wie wichtig es ist, sämtliche Funktionen, Daten und Prozesse für die entsprechenden Bereiche abzubilden und deren Relevanz für das Unternehmen zu prüfen. Zahlreiche Beispiele ermöglichen einen Einblick in die praktische Umsetzung.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
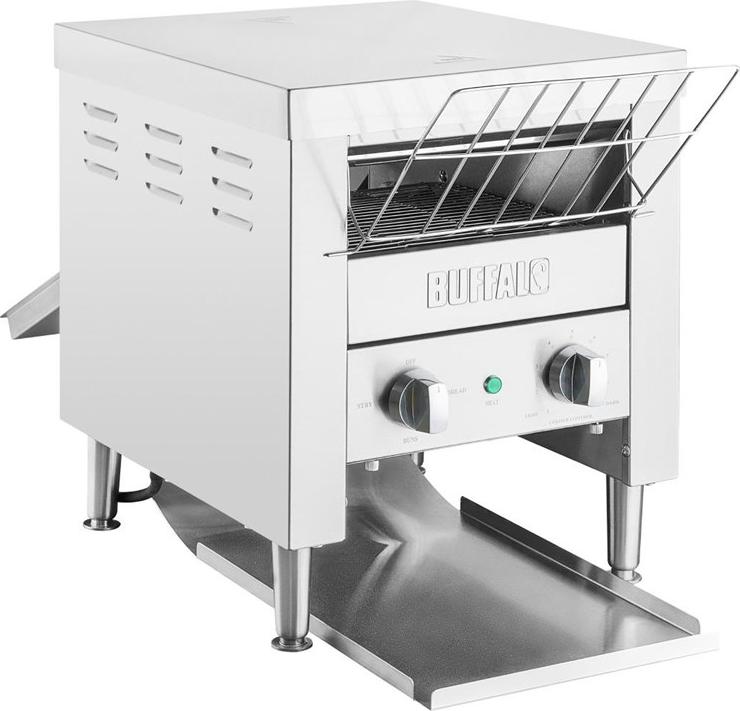
Buffalo Doppel-Scheiben Förderband-ToasterDer Buffalo Doppel-Scheiben Förderband-Toaster ist die perfekte Ergänzung für jeden Frühstücksservice. Langlebige, langlebige Metall-Ober- und Unterelemente Langlebige, langlebige Metall-Ober- und Unterelemente Zeitsparende, leicht zu reinigende Edelstahlkonstruktion Durchlauf- und Rückgabetrichter - ideal für Selbstbedienung oder betreuten Service Rutschfeste, verstellbare Beine - einfach und sicher zu bedienen Leicht zu montierender Manipulationsschutz 3 Einstellungen: volle Leistung, oberes Element, Energiesparmodus 20(H) x 36,5(B) x 42(T)cm Edelstahl 220-240V 2 Jahre533,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.