Domain bürstenförderer.de kaufen?
Wir ziehen mit dem Projekt
bürstenförderer.de um.
Sind Sie am Kauf der Domain
bürstenförderer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bürstenförderer.de kaufen?
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **


Ähnliche Suchbegriffe für Wirtschaftsgut
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
Material-Logistik, Fachbücher von Klaus Olfert, Gerhard OeldorfDieser Band macht Sie mit den logistischen und materialwirtschaftlichen Prozessen im Unternehmen vertraut und bereitet Sie konsequent auf die aktuellen Erfordernisse der Praxis vor. Die Material-Logistik umfasst sämtliche Aufgaben, die die räumliche, zeitliche und mengenmässige Bereitstellung der Materialien durch die Lieferanten, ihre Zuführung zum und ihren Einsatz im Produktionsprozess sowie ihre Verteilung an die Kunden bzw. Abnehmer betreffen. Kontrollfragen zu jedem Kapitel und ein umfangreicher Übungsteil (inklusive Lösungen) ermöglichen eine gezielte Wissenskontrolle und Prüfungsvorbereitung. In der Neuauflage wurden zahlreiche Verbesserungen und Aktualisierungen vorgenommen, so wurden auch Ausführungen bezüglich der Industrie 4.0 und der Smart Factory neu eingeführt. Aus dem Inhalt: Grundlagen der Material-Logistik, Bedarfs-Logistik, Bestands-Logistik, Beschaffungs-Logistik.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung in Industrie, Handel und Logistik, Fachbücher von Christoph Gross, Roland PfennigDieses Buch beschreibt ausführlich alle Aspekte der Digitalisierung in Industrie, Handel und Logistik. Es zeigt, wie wichtig es ist, sämtliche Funktionen, Daten und Prozesse für die entsprechenden Bereiche abzubilden und deren Relevanz für das Unternehmen zu prüfen. Zahlreiche Beispiele ermöglichen einen Einblick in die praktische Umsetzung.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
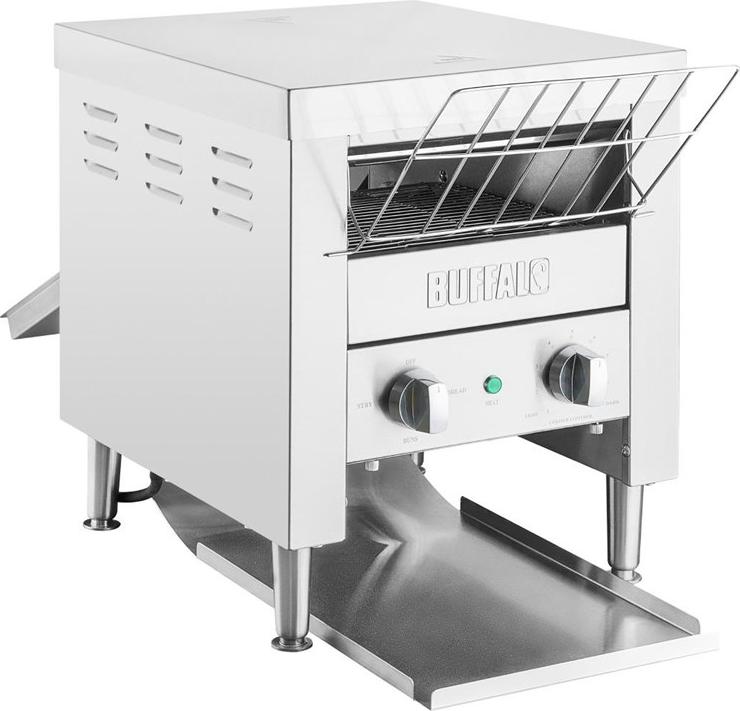
Buffalo Doppel-Scheiben Förderband-ToasterDer Buffalo Doppel-Scheiben Förderband-Toaster ist die perfekte Ergänzung für jeden Frühstücksservice. Langlebige, langlebige Metall-Ober- und Unterelemente Langlebige, langlebige Metall-Ober- und Unterelemente Zeitsparende, leicht zu reinigende Edelstahlkonstruktion Durchlauf- und Rückgabetrichter - ideal für Selbstbedienung oder betreuten Service Rutschfeste, verstellbare Beine - einfach und sicher zu bedienen Leicht zu montierender Manipulationsschutz 3 Einstellungen: volle Leistung, oberes Element, Energiesparmodus 20(H) x 36,5(B) x 42(T)cm Edelstahl 220-240V 2 Jahre533,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **


Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
Grundzüge der Beschaffung, Produktion und Logistik, Fachbücher von Sebastian KummerEs stellt Ihnen aktuelle Konzepte und Werkzeuge aus der Praxis vor, die für das effiziente Management aller Aktivitäten entlang der gesamten Supply Chain vom Rohstofflieferanten bis zum Endkunden notwendig sind. Die 4. Auflage wurde sowohl inhaltlich als auch strukturell überarbeitet. Neben den beiden Fallstudien aus der Güter- und Dienstleistungsproduktion haben die Autoren kurze Exkurse ergänzt, die die konkrete Anwendung einzelner Konzepte in der betrieblichen Praxis demonstrieren. Im Grundlagenteil neu sind unter anderem Abschnitte zu den Themen Nachhaltigkeitsmanagement, Change Management und eine intensivere Behandlung von Geschäftsprozessen. Neuerungen im Teil Beschaffung betreffen vor allem Beschaffungspolitik, Dienstleistungseinkauf und elektronische Beschaffung. Anpassungen im Teil Produktion beziehen sich vorrangig auf das Produktionsmanagement sowie Projektmanagement. Erweiterungen im Teil Logistik betreffen vor allem Nachhaltigkeit in der Logistik, das Management von Logistikunternehmen sowie Informationsflüsse und -systeme in der Logistik, die mit der zunehmenden Digitalisierung von Geschäftsprozessen entlang der Supply Chain rasch an Bedeutung gewinnen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Integrierte Materialwirtschaft, Logistik, Beschaffung und Produktion, Fachbücher von Helmut WannenwetschLieferkettenmanagement im digitalen Zeitalter Heute wird oft der Begriff Industrie 4.0 verwendet, da der Digitalisierungsprozess zur Entwicklung nicht nur neuer Produktionsketten, sondern auch von Managementsystemen und -prozessen geführt hat. Um wettbewerbsfähig zu bleiben, müssen Unternehmen diese grundlegend neuen elektronischen Fortschritte und Technologien annehmen. Dieses praktische und lehrreiche Buch unterstützt effektiv die Umsetzung von Konzepten und ermöglicht es den Lesern, mehr über vernetztes Lieferkettenmanagement zu erfahren. Dies umfasst nicht nur Industrie und Handel, sondern auch die Weiterentwicklung von Produktion, Beschaffung und Servicelogistik, um den Standard 4.0 zu erfüllen. Aktualisierte Ausgabe mit erweitertem Inhalt Dieses Lehrbuch über Lieferkettenmanagement 4.0 ist eine erweiterte und aktualisierte Ausgabe, die neue Erkenntnisse zu Themen wie umfasst: Industrie 4.0, Produktion 4.0, Beschaffung 4.0, Distribution 4.0, Beschaffungs- und Einkaufsmanagement, Lieferantenmanagementsysteme, Nachhaltigkeit, Entsorgungslogistik und ökologische Logistik, Qualitätsmanagement, Standardisierungsstrategien und Komplexitätsmanagement, elektronische Beschaffung, Omnichannel-Distributionslogistik, nationale und internationale Transportdienstleisterlogistik, Risikomanagement und Risikokontrolle in der Lieferkette, Lager- und Kommissioniersysteme, Systeme des Lieferkettenmanagements, Produktion, Ersatzteil- und Servicelogistik, Lieferkettenkooperationen 4.0. Dieses Lehrbuch richtet sich an Studierende und Dozenten sowie Praktiker in kleinen, mittelständischen und grossen Unternehmen. Es enthält umfangreiche Fallstudien und praktische Beispiele aus Industrie und Handel, die einen detaillierten Einblick in aktuelle wirtschaftliche Entwicklungen bieten. Dank der enthaltenen Wiederholungsfragen mit entsprechenden Lösungen kann neu erlerntes Wissen schnell gefestigt und vertieft werden. Darüber hinaus enthält die Arbeit viele aktuelle Tabellen und Diagramme.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Material-Logistik, Fachbücher von Klaus Olfert, Gerhard OeldorfDieser Band macht Sie mit den logistischen und materialwirtschaftlichen Prozessen im Unternehmen vertraut und bereitet Sie konsequent auf die aktuellen Erfordernisse der Praxis vor. Die Material-Logistik umfasst sämtliche Aufgaben, die die räumliche, zeitliche und mengenmässige Bereitstellung der Materialien durch die Lieferanten, ihre Zuführung zum und ihren Einsatz im Produktionsprozess sowie ihre Verteilung an die Kunden bzw. Abnehmer betreffen. Kontrollfragen zu jedem Kapitel und ein umfangreicher Übungsteil (inklusive Lösungen) ermöglichen eine gezielte Wissenskontrolle und Prüfungsvorbereitung. In der Neuauflage wurden zahlreiche Verbesserungen und Aktualisierungen vorgenommen, so wurden auch Ausführungen bezüglich der Industrie 4.0 und der Smart Factory neu eingeführt. Aus dem Inhalt: Grundlagen der Material-Logistik, Bedarfs-Logistik, Bestands-Logistik, Beschaffungs-Logistik.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung in Industrie, Handel und Logistik, Fachbücher von Christoph Gross, Roland PfennigDieses Buch beschreibt ausführlich alle Aspekte der Digitalisierung in Industrie, Handel und Logistik. Es zeigt, wie wichtig es ist, sämtliche Funktionen, Daten und Prozesse für die entsprechenden Bereiche abzubilden und deren Relevanz für das Unternehmen zu prüfen. Zahlreiche Beispiele ermöglichen einen Einblick in die praktische Umsetzung.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
-
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
Ähnliche Suchbegriffe für Wirtschaftsgut
-
Buffalo Doppel-Scheiben Förderband-ToasterDer Buffalo Doppel-Scheiben Förderband-Toaster ist die perfekte Ergänzung für jeden Frühstücksservice. Langlebige, langlebige Metall-Ober- und Unterelemente Langlebige, langlebige Metall-Ober- und Unterelemente Zeitsparende, leicht zu reinigende Edelstahlkonstruktion Durchlauf- und Rückgabetrichter - ideal für Selbstbedienung oder betreuten Service Rutschfeste, verstellbare Beine - einfach und sicher zu bedienen Leicht zu montierender Manipulationsschutz 3 Einstellungen: volle Leistung, oberes Element, Energiesparmodus 20(H) x 36,5(B) x 42(T)cm Edelstahl 220-240V 2 Jahre533,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scheppach Muli 4500 Förderband 230VDas Scheppach muli 4500 Förderband eignet sich mit einer Bandlänge von 4500 mm und einer Fördergeschwindigkeit von 0,8 m/s ideal für den komfortablen und schnellen Abtransport von frisch gespaltenem Brennholz. Dank der variablen Höhenverstellung kan2478,00 €*Versand: 55,85 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.